
IL Bonifico che costa caro
Data pubblicazione: 13 ottobre 2026
Autore:
In evidenza
Il bonifico che costa caro.
Perché un semplice trasferimento di denaro può diventare un problema fiscale e civilistico, spiegato attraverso due casi concreti.
Un bonifico sembra il gesto più innocuo del mondo: due click, un importo e un destinatario. Ma quando la cifra è importante, come un aiuto ai figli, un regalo generoso, un trasferimento tra parenti, quel click può aprire scenari che, anni dopo, nessuno si sarebbe aspettato. Vediamoli attraverso due situazioni concrete.
1. Il bonifico che sembrava un regalo, e invece era un boccone avvelenato
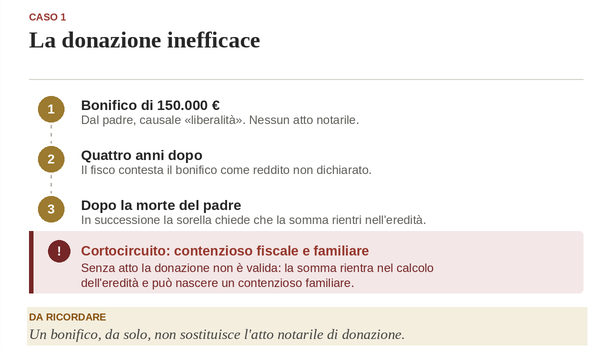
Il padre di Marco, per aiutarlo a comprare casa, nel luglio 2020 gli manda un bonifico di 150.000 euro con causale "liberalità". Non viene redatto alcun atto, non viene coinvolto alcun notaio: è un bonifico come tanti altri fatti negli anni. Marco compra casa, tutto sembra a posto. Quattro anni dopo l’Agenzia delle Entrate sottopone Marco ad una verifica fiscale nell’ambito di un’altra procedura, e rileva -tra le altre cose – quel movimento di denaro molto sproporzionato rispetto alle entrate consuete di Marco. Quindi glielo contesta come reddito non dichiarato, arrivando a chiedergli di pagarci sopra le tasse con l’applicazione dell’aliquota marginale! Corto circuito: immaginate la situazione di stress creatasi, senza contare il costo dei vari ricorsi supportati da valenti fiscalisti…
Qui emerge un primo problema: la legge richiede che le donazioni ingenti vengano fatte con atto pubblico notarile, altrimenti configurano potenzialmente redditi non dichiarati. Un bonifico, per quanto documentato da contabili bancarie, non basta, a meno che non si tratti di una cifra davvero modesta rispetto al patrimonio del donante. E 150.000 euro sono una cifra modesta solo per un patrimonio molto consistente.
Ma non finisce qui: può emergere un secondo problema: quando il padre di Marco dopo qualche anno muore, in sede di successione la sorella può chiedere che quella somma venga conteggiata nell'eredità (collazione), mentre se il padre di Marco avesse fatto una donazione pubblica con dispensa dalla collazione, non sarebbe sorta alcuna complicazione.
In più - terzo problema - se quel grosso bonifico avesse leso la sua quota di legittima, la sorella potrebbe agire ancora oggi per riequilibrare la situazione.
Marco, che per anni aveva pensato di avere una casa in via definitiva e che quel bonifico fosse una questione chiusa, si ritrova dentro un ginepraio, in contenzioso col fisco e in fastidiosa trattativa con la sorella e un notaio che gli chiede estratti conto di vari anni indietro.
Chi ha ricevuto in passato bonifici importanti da genitori o familiari, senza atto notarile, spesso non lo scopre finché non è troppo tardi per intervenire con serenità. Regolarizzare per tempo una situazione simile è molto più semplice -e meno oneroso- che gestirla durante una successione già aperta. Vale la pena capire per tempo se, e come, mettere in sicurezza quanto ricevuto.
2. Il bonifico fatto quando si hanno debiti in corso
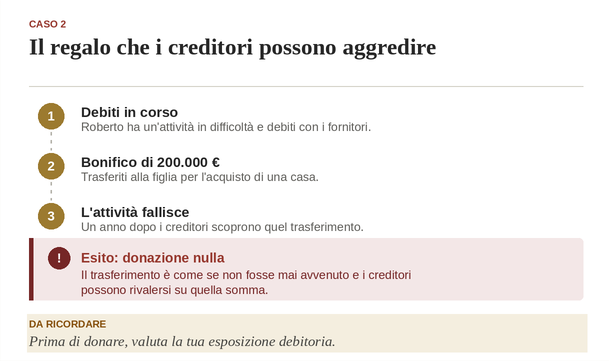
Roberto ha un'attività imprenditoriale in difficoltà e diversi debiti con fornitori. Prima che la situazione precipiti, decide di aiutare la figlia Elena trasferendole con bonifico 200.000 euro per l'acquisto di un appartamento. Un anno dopo l'attività fallisce, e i creditori di Roberto, cercando di recuperare il credito, scoprono quel trasferimento.
I creditori dimostrano che quell'uscita ha ridotto le garanzie su cui potevano contare, e possono sostenere senz’altro che quel bonifico (donazione diretta senza atto pubblico) sia nullo. Ciò vuol dire che quella somma non è mai formalmente uscita dalla diponibilità di Roberto e che in definitiva i creditori possono rivalersi su quella somma. Elena, che pensava di aver ricevuto un aiuto definitivo per la sua nuova casa, si ritrova invece coinvolta in un contenzioso legato ai debiti del padre.
Una situazione come questa, se individuata in tempo, può spesso essere gestita con soluzioni molto meno traumatiche di una revocatoria subita a sorpresa. Fare il punto con un consulente patrimoniale sulla propria esposizione debitoria e sui trasferimenti già effettuati è il modo più concreto per non lasciare che il problema si presenti da solo, e nel momento peggiore.
Che cosa portarsi a casa da queste storie
Un bonifico di importo rilevante, per quanto animato dalle migliori intenzioni, non è mai "solo un bonifico" quando coinvolge una somma significativa rispetto al patrimonio di chi lo invia, sotto la lente del Fisco o se avviene tra familiari con altri eredi potenzialmente interessati, oppure in un momento in cui chi lo invia ha situazioni debitorie in corso.
Molto spesso rivendichiamo la libertà di fare ciò che vogliamo coi nostri soldi: è una legittima aspirazione. Ma proprio per essere certi che le nostre disposizioni arrivino con efficacia e definitività proprio a chi vogliamo noi, dobbiamo seguire certe regole. Queste ultime, se apparentemente sembrano complicare un po' la procedura ed appesantirla con qualche costo iniziale, ci consentono però di procedere dalla parte della ragione, suffragati dalla legge e definitivamente al riparo da corto circuiti successivi, che possono rivelarsi molto più lunghi ed economicamente dispendiosi del previsto.
E se si sono ormai già fatti errori di questo tipo nel passato, ora che abbiamo capito che cosa potrebbero comportare, è il caso di tentare di rimediarvi, o almeno cercare di minimizzarne le ricadute negative, prima che le varie situazioni precipitino, com’è accaduto a Marco ed Elena.
Le buone pratiche, in questi casi, sono semplici da elencare, anche se richiedono un minimo di organizzazione in più rispetto al classico bonifico:
• Per cifre rilevanti, formalizzare con un atto notarile di donazione, con caratteristiche adeguate al caso, soprattutto se ci sono rischi di controllo fiscale o altri eredi legittimari nella famiglia.
• Conservare sempre le prove del bonifico con una causale chiara e, se possibile, una scrittura con data certa che documenti l'intento reale dell'operazione (prestito, donazione, restituzione di un debito).
• Valutare la propria situazione debitoria prima di effettuare trasferimenti rilevanti a titolo gratuito.
• In caso di dubbio, chiedere un parere ad un esperto prima di agire, non dopo: costa molto meno di un contenzioso.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Corso Garibaldi 86
20121, Milano
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Antonio Gambardella e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
